Составьте баланс предприятия
Федеральное государственное образовательное бюджетное учреждение
высшего профессионального образования
«Финансовый университет при Правительстве Российской Федерации»
(Финансовый университет)
Контрольная работа
Дисциплина: Финансовый менеджмент
Москва
2011
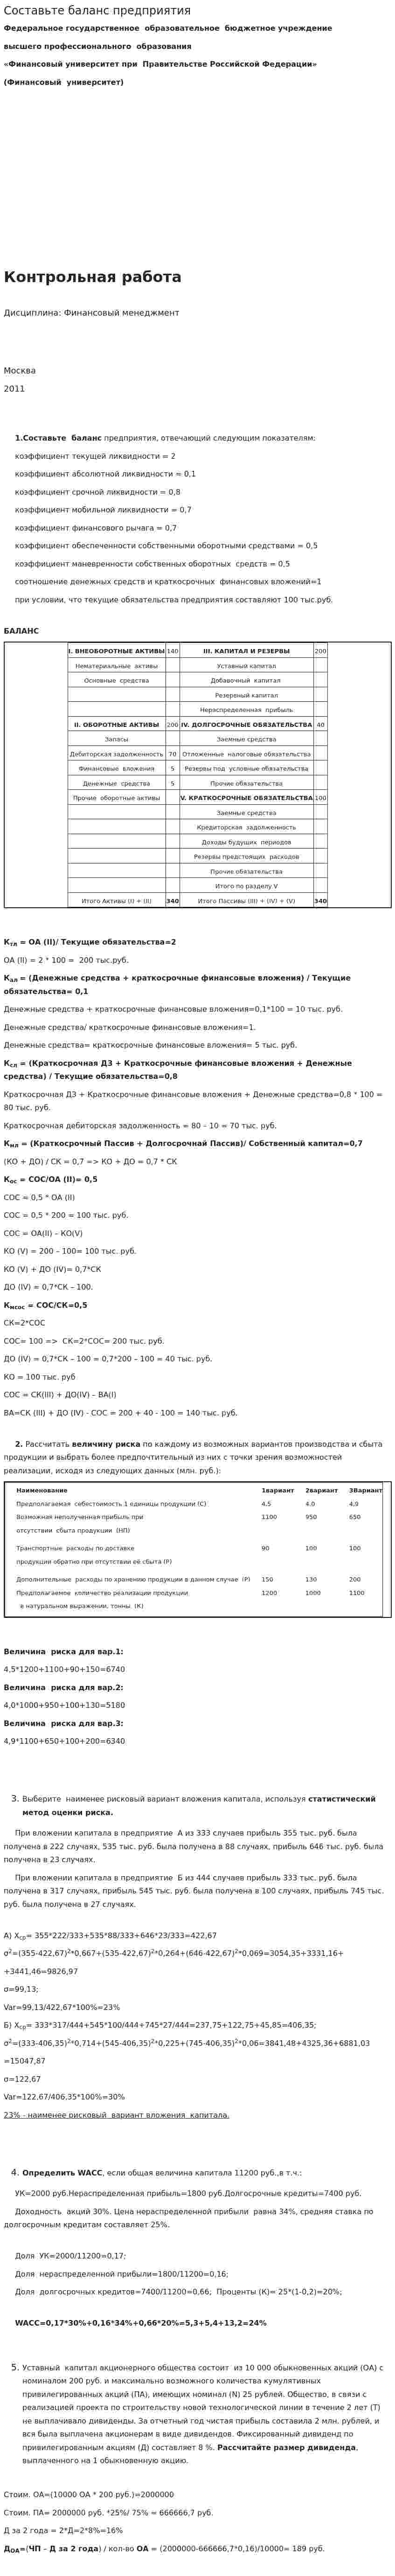
1.Составьте баланс предприятия, отвечающий следующим показателям:
коэффициент текущей ликвидности = 2
коэффициент абсолютной ликвидности = 0,1
коэффициент срочной ликвидности = 0,8
коэффициент мобильной ликвидности = 0,7
коэффициент финансового рычага = 0,7
коэффициент обеспеченности собственными оборотными средствами = 0,5
коэффициент
маневренности собственных
соотношение денежных средств и краткосрочных финансовых вложений=1
при условии, что текущие обязательства предприятия составляют 100 тыс.руб.
БАЛАНС
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | 140 | III. КАПИТАЛ И РЕЗЕРВЫ | 200 |
| Нематериальные активы | Уставный капитал | ||
| Основные средства | Добавочный капитал | ||
| Резервный капитал | |||
| Нераспределенная прибыль | |||
| II. ОБОРОТНЫЕ АКТИВЫ | 200 | IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 40 |
| Запасы | Заемные средства | ||
| Дебиторская задолженность | 70 | Отложенные налоговые обязательства | |
| Финансовые вложения | 5 | Резервы под условные обязательства | |
| Денежные средства | 5 | Прочие обязательства | |
| Прочие оборотные активы | V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 100 | |
| Заемные средства | |||
| Кредиторская задолженность | |||
| Доходы будущих периодов | |||
| Резервы предстоящих расходов | |||
| Прочие обязательства | |||
| Итого по разделу V | |||
| Итого Активы (I) + (II) | 340 | Итого Пассивы (III) + (IV) + (V) | 340 |
Ктл = ОА (II)/ Текущие обязательства=2
ОА (II) = 2 * 100 = 200 тыс.руб.
Кал = (Денежные средства + краткосрочные финансовые вложения) / Текущие обязательства= 0,1
Денежные средства + краткосрочные финансовые вложения=0,1*100 = 10 тыс. руб.
Денежные средства/ краткосрочные финансовые вложения=1.
Денежные средства= краткосрочные финансовые вложения= 5 тыс. руб.
Ксл = (Краткосрочная ДЗ + Краткосрочные финансовые вложения + Денежные средства) / Текущие обязательства=0,8
Краткосрочная ДЗ + Краткосрочные финансовые вложения + Денежные средства=0,8 * 100 = 80 тыс. руб.
Краткосрочная дебиторская задолженность = 80 – 10 = 70 тыс. руб.
Кмл = (Краткосрочный Пассив + Долгосрочнай Пассив)/ Собственный капитал=0,7
(КО + ДО) / СК = 0,7 => КО + ДО = 0,7 * СК
Кос = СОС/ОА (II)= 0,5
СОС = 0,5 * ОА (II)
СОС = 0,5 * 200 = 100 тыс. руб.
СОС = ОА(II) – КО(V)
КО (V) = 200 – 100= 100 тыс. руб.
КО (V) + ДО (IV)= 0,7*СК
ДО (IV) = 0,7*СК – 100.
Кмсос = СОС/СК=0,5
СК=2*СОС
СОС= 100 => СК=2*СОС= 200 тыс. руб.
ДО (IV) = 0,7*СК – 100 = 0,7*200 – 100 = 40 тыс. руб.
КО = 100 тыс. руб
СОС = СК(III) + ДО(IV) – ВА(I)
ВА=СК (III) + ДО (IV) - СОС = 200 + 40 - 100 = 140 тыс. руб.
2. Рассчитать величину риска по каждому из возможных вариантов производства и сбыта продукции и выбрать более предпочтительный из них с точки зрения возможностей реализации, исходя из следующих данных (млн. руб.):
|
Величина риска для вар.1:
4,5*1200+1100+90+150=6740
Величина риска для вар.2:
4,0*1000+950+100+130=5180
Величина риска для вар.3:
4,9*1100+650+100+200=6340
- Выберите наименее рисковый вариант вложения капитала, используя статистический метод оценки риска.
При вложении капитала в предприятие А из 333 случаев прибыль 355 тыс. руб. была получена в 222 случаях, 535 тыс. руб. была получена в 88 случаях, прибыль 646 тыс. руб. была получена в 23 случаях.
При вложении капитала в предприятие Б из 444 случаев прибыль 333 тыс. руб. была получена в 317 случаях, прибыль 545 тыс. руб. была получена в 100 случаях, прибыль 745 тыс. руб. была получена в 27 случаях.
А) Хср=
355*222/333+535*88/333+646*23/
σ2=(355-422,67)2*0,667+(535-
+3441,46=9826,97
σ=99,13;
Var=99,13/422,67*100%=23%
Б) Хср=
333*317/444+545*100/444+745*
σ2=(333-406,35)2*0,714+(545-
=15047,87
σ=122,67
Var=122,67/406,35*100%=30%
23% - наименее рисковый вариант вложения капитала.
- Определить WACC, если общая величина капитала 11200 руб.,в т.ч.:
УК=2000 руб.Нераспределенная прибыль=1800 руб.Долгосрочные кредиты=7400 руб.
Доходность акций 30%. Цена нераспределенной прибыли равна 34%, средняя ставка по долгосрочным кредитам составляет 25%.
Доля УК=2000/11200=0,17;
Доля нераспределенной прибыли=1800/11200=0,16;
Доля долгосрочных кредитов=7400/11200=0,66; Проценты (К)= 25*(1-0,2)=20%;
WACC=0,17*30%+0,16*34%+0,
- Уставный капитал акционерного общества состоит из 10 000 обыкновенных акций (ОА) с номиналом 200 руб. и максимально возможного количества кумулятивных привилегированных акций (ПА), имеющих номинал (N) 25 рублей. Общество, в связи с реализацией проекта по строительству новой технологической линии в течение 2 лет (Т) не выплачивало дивиденды. За отчетный год чистая прибыль составила 2 млн. рублей, и вся была выплачена акционерам в виде дивидендов. Фиксированный дивиденд по привилегированным акциям (Д) составляет 8 %. Рассчитайте размер дивиденда, выплаченного на 1 обыкновенную акцию.
Стоим. ОА=(10000 ОА * 200 руб.)=2000000
Стоим. ПА= 2000000 руб. *25%/ 75% = 666666,7 руб.
Д за 2 года = 2*Д=2*8%=16%
ДОА=(ЧП – Д за 2 года) / кол-во ОА = (2000000-666666,7*0,16)/10000= 189 руб.