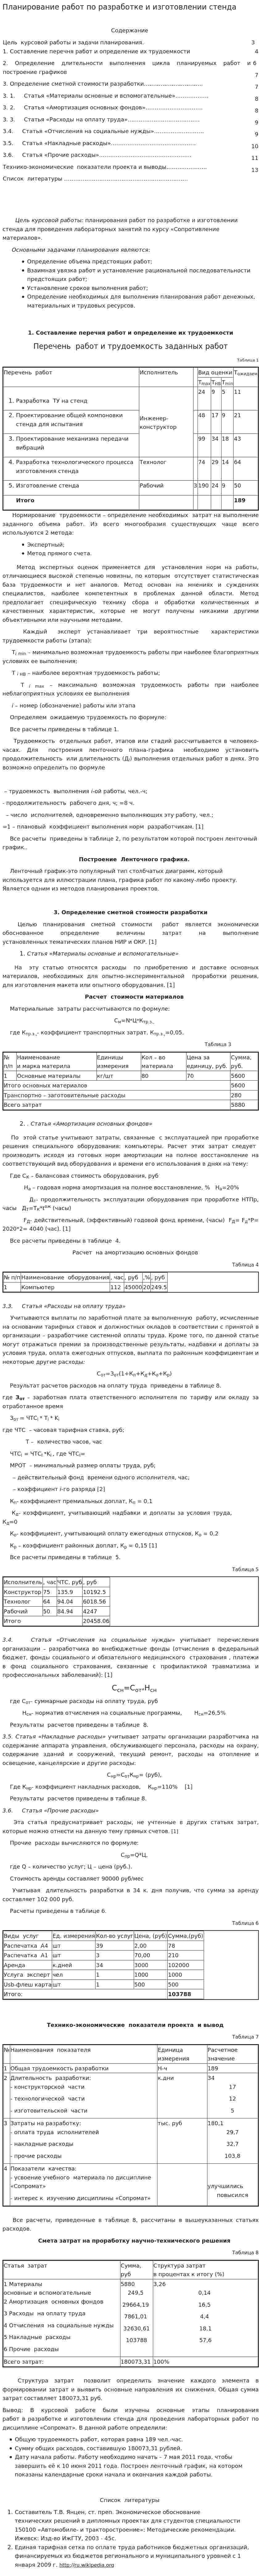
Планирование работ по разработке и изготовлении стенда
Содержание
| Цель
курсовой работы и задачи планирования.
1. Составление перечня работ и определение их трудоемкости 2. Определение длительности выполнения цикла планируемых работ и построение графиков 3. Определение сметной стоимости разработки………………………….. 3. 1. Статья «Материалы основные и вспомогательные»……………… 3. 2. Статья «Амортизация основных фондов»…………………………. 3. 3. Статья «Расходы на оплату труда»………………………………… 3.4. Статья «Отчисления на социальные нужды»……………………… 3.5. Статья «Накладные расходы»………………………………………. 3.6. Статья «Прочие расходы»………………………………………….. Технико-экономические показатели проекта и выводы…………………. Список
литературы …………………………………………………………. |
3
4 6 7 7 8 8 9 9 10 11 13 |
Цель курсовой работы: планирования работ по разработке и изготовлении стенда для проведения лабораторных занятий по курсу «Сопротивление материалов».
Основными задачами планирования являются:
- Определение объема предстоящих работ;
- Взаимная увязка работ и установление рациональной последовательности предстоящих работ;
- Установление сроков выполнения работ;
- Определение необходимых для выполнения планирования работ денежных, материальных и трудовых ресурсов.
1. Составление перечня работ и определение их трудоемкости
Перечень работ и трудоемкость заданных работ
Таблица 1
| Перечень работ | Исполнитель | Вид оценки | Tожидаем | |||
| Tmax | THB | Tmin | ||||
|
Инженер-конструктор |
24 | 9 | 5 | 11 | |
|
48 | 17 | 9 | 21 | ||
|
99 | 34 | 18 | 43 | ||
|
Технолог | 74 | 29 | 14 | 64 | |
|
Рабочий | 3 | 190 | 24 | 9 | 50 |
|
189 | |||||
Нормирование трудоемкости – определение необходимых затрат на выполнение заданного объема работ. Из всего многообразия существующих чаще всего используются 2 метода:
- Экспертный;
- Метод прямого счета.
Метод экспертных оценок применяется для установления норм на работы, отличающиеся высокой степенью новизны, по которым отсутствует статистическая база трудоемкости и нет аналогов. Метод основан на мнениях и суждениях специалистов, наиболее компетентных в проблемах данной области. Метод предполагает специфическую технику сбора и обработки количественных и качественных характеристик, которые не могут получены никакими другими объективными или научными методами.
Каждый
эксперт устанавливает три
Тi min – минимально возможная трудоемкость работы при наиболее благоприятных условиях ее выполнения;
T i HB – наиболее вероятная трудоемкость работы;
T i max – максимально возможная трудоемкость работы при наиболее неблагоприятных условиях ее выполнения
i
– номер (обозначение) работы или этапа
Определяем
ожидаемую трудоемкость по формуле:
Все расчеты приведены в таблице 1.
Трудоемкость отдельных работ, этапов или стадий рассчитывается в человеко-часах. Для построения ленточного плана-графика необходимо установить продолжительность или длительность (Дi) выполнения отдельных работ в днях. Это возможно определить по формуле
– трудоемкость выполнения i-ой работы, чел.-ч;
- продолжительность рабочего дня, ч; =8 ч.
– число исполнителей, одновременно выполняющих эту работу, чел.;
=1 – плановый коэффициент выполнения норм разработчикам. [1]
Все
расчеты приведены в таблице 2, по результатом
которой построен ленточный график..
Построение Ленточного графика.
Ленточный
график-это популярный тип столбчатых диаграмм,
который используется для иллюстрации
плана, графика работ по какому-либо проекту.
Является одним из методов планирования
проектов.
3. Определение сметной стоимости разработки
Целью планирования сметной стоимости работ является экономически обоснованное определение величины затрат на выполнение установленных тематических планов НИР и ОКР. [1]
- Статья «Материалы основные и вспомогательные»
На
эту статью относятся расходы
по приобретению и доставке основных
материалов, необходимых для опытно-
Расчет стоимости материалов
Материальные затраты рассчитываются по формуле:
См=N*Ц*Ктр.з.,
где
Ктр.з.,- коэффициент транспортных
затрат. Ктр.з.,=0,05.
| № п/п | Наименование и марка материла | Единицы измерения | Кол – во материала | Цена за единицу, руб. | Сумма, руб. |
| 1 | Основные материалы | кг/шт | 80 | 70 | 5600 |
| Итого основных материалов | 5600 | ||||
| Транспортно – заготовительные расходы | 280 | ||||
| Всего затрат | 5880 | ||||
- . Статья «Амортизация основных фондов»
По этой статье учитывают затраты, связанные с эксплуатацией при проработке решения специального оборудования: компьютеры. Расчет этих затрат следует производить исходя из готовых норм амортизации на полное восстановление на соответствующий вид оборудования и времени его использования в днях на тему:
Где СК – балансовая стоимость оборудования, руб
На – годовая норма амортизация на полное восстановление, % На=20%
Дт- продолжительность эксплуатации оборудования при проработке НТПр, часы ДТ=ТК*tож (часы)
FД- действительный, (эффективный) годовой фонд времени, (часы) FД= Fд*Р= 2020*2= 4040 (час). [1]
Все расчеты приведены в таблице 4.
Расчет на амортизацию основных фондов
Таблица 4
| № п/п | Наименование оборудования | ||||
| 1 | Компьютер | 112 | 45000 | 20 | 249.5 |
3.3. Статья «Расходы на оплату труда»
Учитываются выплаты по заработной плате за выполненную работу, исчисленные на основании тарифных ставок и должностных окладов в соответствии с принятой в организации – разработчике системной оплаты труда. Кроме того, по данной статье могут отражаться премии за производственные результаты, надбавки и доплаты за условия труда, оплата ежегодных отпусков, выплата по районным коэффициентам и некоторые другие расходы:
Сот=Зот(1+Кп+Кд+Ко+Кр)
Результат расчетов расходов на оплату труда приведены в таблице 8.
где Зот – заработная плата ответственного исполнителя по тарифу или окладу за отработанное время
Зот = ЧТСi * Тi * Ki
где ЧТС – часовая тарифная ставка, руб;
Т – количество часов, час
ЧТСi = ЧТСI *Ki , где ЧТСI=
МРОТ – минимальный размер оплаты труда, руб;
– действительный фонд
времени одного исполнителя,
– коэффициент i-го разряда [2]
Кп- коэффициент премиальных доплат, Кп = 0,1
Кд- коэффициент, учитывающий надбавки и доплаты за условия труда, Кд=0
Ко- коэффициент, учитывающий оплату ежегодных отпусков, Ко = 0,2
Кр – коэффициент районных доплат, Кр = 0,15 [1]
Все расчеты приведены в таблице 5.
Таблица 5
| Исполнитель | ЧТС, руб | ||
| Конструктор | 75 | 135.9 | 10192.5 |
| Технолог | 64 | 94.04 | 6018.56 |
| Рабочий | 50 | 84.94 | 4247 |
| Итого | 20458.06 | ||
3.4. Статья «Отчисления на социальные нужды» учитывает перечисления организации – разработчика во внебюджетные фонды (отчисления в федеральный бюджет, фонды социального и обязательного медицинского страхования , платежи в фонд социального страхования, связанные с профилактикой травматизма и профессиональных заболеваний): [1]
Ссн=Сот*Нсн
где Сот- суммарные расходы на оплату труда, руб
Нсн- норматив отчисления на социальные программы, Нсн=26,5%
Результаты расчетов приведены в таблице 8.
3.5. Статья «Накладные расходы» учитывает затраты организации разработчика на содержание аппарата управления, обслуживающего персонала, расходы на охрану, содержание зданий и сооружений, текущий ремонт, расходы на отопление и освещение, канцелярские и другие расходы:
Снр=СотКнр= (руб),
Где Кнр- коэффициент накладных расходов, Кнр=110% [1]
Результаты расчетов приведены в таблице 8.
3.6. Статья «Прочие расходы»
Эта статья предусматривает расходы, не учтенные в других статьях затрат, которые можно отнести на данную тему прямых счетов. [1]
Прочие расходы вычисляются по формуле:
Спр=Q*Ц,
где Q – количество услуг; Ц – цена (руб.).
Стоимость аренды составляет 90000 руб/мес
Учитывая длительность разработки в 34 к. дня получив, что сумма за аренду составляет 102 000 руб.
Расчеты приведены в таблице 6.
Таблица 6
| Виды услуг | Ед. измерения | Кол-во услуг | Цена, (руб) | Сумма,(руб) |
| Распечатка А4 | шт | 39 | 2,00 | 78 |
| Распечатка А1 | шт | 3 | 70,00 | 210 |
| Аренда | к.дней | 34 | 3000 | 102000 |
| Услуга эксперт | чел | 1 | 1000 | 1000 |
| Usb-флеш карта | шт | 1 | 500 | 500 |
| Итого: | 103788 | |||
Технико-экономические показатели проекта и вывод
Таблица 7
| № | Наименования показателя | Единица измерения | Расчетное значение |
| 1 | Общая трудоемкость разработки | Н-ч | 189 |
| 2 | Длительность
разработки:
- конструкторской части - технологической части - изготовительской части |
к.дни | 34
17 12 5 |
| 3 | Затраты на разработку:
- оплата труда исполнителей - накладные расходы - прочие расходы |
тыс. руб | 180,1
29,7 32,7 103,8 |
| 4 | Показатели
качества:
- усвоение учебного материала по дисциплине «Сопромат» - интерес к изучению дисциплины «Сопромат» |
улучшились повысился |
Все расчеты, приведенные в таблице 8, рассчитаны в вышеуказанных статьях расходов.
Смета затрат на проработку научно-технического решения
| Статья затрат | Сумма, руб | Структура затрат в процентах к итогу (%) |
| 1 Материалы
основные и вспомогательные
2 Амортизация основных фондов 3 Расходы на оплату труда 4 Отчисления на социальные нужды 5 Накладные расходы 6 Прочие расходы |
5880 249,5 29664,19 7861,01 32630,61 103788 |
3,26 0,14 16,5 4,4 18,1 57,6 |
| Всего затрат: | 180073,31 | 100% |
Структура
затрат позволит определить значение
каждого элемента в формировании затрат
и выявить основные направления их снижения.
Общая сумма затрат составляет 180073,31 руб.
Вывод: В курсовой работе были изучены основные этапы планирования работ в разработке и изготовлении стенда для проведения лабораторных работ по дисциплине «Сопромат». В данной работе определили:
- Общую трудоемкость работ, которая равна 189 чел.-час.
- Сумму общих расходов, составившую 180073,31 рублей.
- Дату начала работы. Работу необходимо начать – 7 мая 2011 года, чтобы завершить её к 10 июня 2011 года. Построен ленточный график, на котором показаны календарные сроки начала и окончания каждой работы.
Список
литературы
- Составитель Т.В. Янцен, ст. преп. Экономическое обоснование технических решений в дипломных проектах для студентов специальности 150100 «Автомобиле- и тракторостроение»: Методические рекомендации. Ижевск: Изд-во ИжГТУ, 2003 - 45с.
- Единая тарифная сетка по оплате труда работников бюджетных организаций, финансируемых из бюджетов регионального и муниципального уровней с 1 января 2009 г. http://ru.wikipedia.org