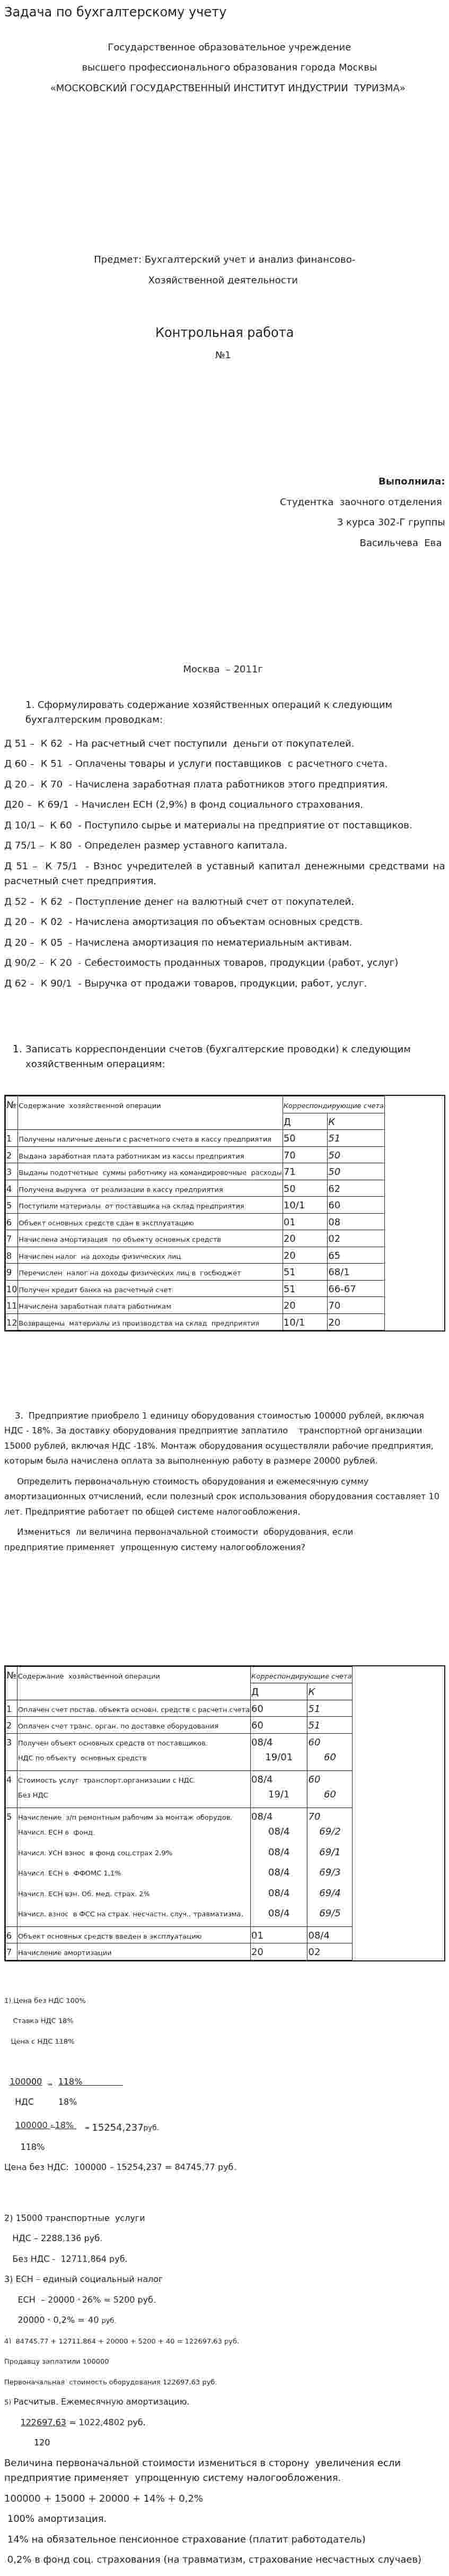
Задача по бухгалтерскому учету. 2
Государственное образовательное учреждение
высшего профессионального образования города Москвы
«МОСКОВСКИЙ
ГОСУДАРСТВЕННЫЙ ИНСТИТУТ ИНДУСТРИИ
ТУРИЗМА»
Предмет: Бухгалтерский учет и анализ финансово-
Хозяйственной
деятельности
Контрольная работа
№1
Выполнила:
Студентка заочного отделения
3 курса 302-Г группы
Васильчева
Ева
Москва
– 2011г
1. Сформулировать
содержание хозяйственных операций к
следующим бухгалтерским проводкам:
Д 51 – К 62 - На расчетный счет поступили деньги от покупателей.
Д 60 – К 51 - Оплачены товары и услуги поставщиков с расчетного счета.
Д 20 – К 70 - Начислена заработная плата работников этого предприятия.
Д20 – К 69/1 - Начислен ЕСН (2,9%) в фонд социального страхования.
Д 10/1 – К 60 - Поступило сырье и материалы на предприятие от поставщиков.
Д 75/1 – К 80 - Определен размер уставного капитала.
Д 51 – К 75/1 - Взнос учредителей в уставный капитал денежными средствами на расчетный счет предприятия.
Д 52 – К 62 - Поступление денег на валютный счет от покупателей.
Д 20 – К 02 - Начислена амортизация по объектам основных средств.
Д 20 – К 05 - Начислена амортизация по нематериальным активам.
Д 90/2 – К 20 - Себестоимость проданных товаров, продукции (работ, услуг)
Д 62 –
К 90/1 - Выручка от продажи товаров, продукции,
работ, услуг.
- Записать корреспонденции счетов (бухгалтерские проводки) к следующим хозяйственным операциям:
| № | Содержание хозяйственной операции | Корреспондирующие счета | |
| Д | К | ||
| 1 | Получены наличные деньги с расчетного счета в кассу предприятия | 50 | 51 |
| 2 | Выдана заработная плата работникам из кассы предприятия | 70 | 50 |
| 3 | Выданы подотчетные суммы работнику на командировочные расходы | 71 | 50 |
| 4 | Получена выручка от реализации в кассу предприятия | 50 | 62 |
| 5 | Поступили материалы от поставщика на склад предприятия | 10/1 | 60 |
| 6 | Объект основных средств сдан в эксплуатацию | 01 | 08 |
| 7 | Начислена амортизация по объекту основных средств | 20 | 02 |
| 8 | Начислен налог на доходы физических лиц | 20 | 65 |
| 9 | Перечислен налог на доходы физических лиц в госбюджет | 51 | 68/1 |
| 10 | Получен кредит банка на расчетный счет | 51 | 66-67 |
| 11 | Начислена заработная плата работникам | 20 | 70 |
| 12 | Возвращены материалы из производства на склад предприятия | 10/1 | 20 |
3. Предприятие приобрело 1 единицу оборудования стоимостью 100000 рублей, включая НДС - 18%. За доставку оборудования предприятие заплатило транспортной организации 15000 рублей, включая НДС -18%. Монтаж оборудования осуществляли рабочие предприятия, которым была начислена оплата за выполненную работу в размере 20000 рублей.
Определить первоначальную стоимость оборудования и ежемесячную сумму амортизационных отчислений, если полезный срок использования оборудования составляет 10 лет. Предприятие работает по общей системе налогообложения.
Измениться
ли величина первоначальной стоимости
оборудования, если предприятие применяет
упрощенную систему налогообложения?
| № | Содержание хозяйственной операции | Корреспондирующие счета | |
| Д | К | ||
| 1 | Оплачен счет постав. объекта основн. средств с расчетн.счета | 60 | 51 |
| 2 | Оплачен счет транс. орган. по доставке оборудования | 60 | 51 |
| 3 | Получен объект
основных средств от поставщиков.
НДС по объекту основных средств |
08/4
19/01 |
60
60 |
| 4 | Стоимость услуг
транспорт.организации с НДС.
Без НДС |
08/4
19/1 |
60
60 |
| 5 | Начисление
з/п ремонтным рабочим за монтаж
оборудов.
Начисл. ЕСН в фонд. Начисл. УСН взнос в фонд соц.страх 2,9% Начисл. ЕСН в ФФОМС 1,1% Начисл. ЕСН взн. Об. мед. страх. 2% Начисл. взнос в ФСС на страх. несчастн. случ., травматизма. |
08/4
08/4 08/4 08/4 08/4 08/4 |
70
69/2 69/1 69/3 69/4 69/5 |
| 6 | Объект основных средств введен в эксплуатацию | 01 | 08/4 |
| 7 | Начисление амортизации | 20 | 02 |
1) Цена без НДС 100%
Ставка НДС 18%
Цена с НДС 118%
100000 = 118%
НДС
18%
100000 × 18% = 15254,237руб.
118%
Цена без НДС:
100000 – 15254,237 = 84745,77 руб.
2) 15000 транспортные услуги
НДС – 2288,136 руб.
Без НДС
- 12711,864 руб.
3) ЕСН – единый социальный налог
ЕСН – 20000 × 26% = 5200 руб.
20000 × 0,2%
= 40 руб.
4) 84745,77 + 12711,864
+ 20000 + 5200 + 40 = 122697,63 руб.
Продавцу заплатили 100000
Первоначальная
стоимость оборудования 122697,63 руб.
5) Расчитыв. Ежемесячную амортизацию.
122697,63 = 1022,4802 руб.
120
Величина первоначальной
стоимости измениться в сторону
увеличения если предприятие применяет
упрощенную систему налогообложения.
100000 + 15000 + 20000 + 14% + 0,2%
100% амортизация.
14% на обязательное пенсионное страхование (платит работодатель)
0,2% в фонд соц. страхования (на травматизм, страхование несчастных случаев)


- Задача по бухгалтерскому учету
- Задача по бухгалтерскому учету
- Задача по бухгалтерскому учету
- Задача по бухгалтерскому учету
- Задача по "Бухгалтерскому учету"
- Задача по бух.учету
- Задача по бухучету
- Задача по антикризисному управлению
- Задача по "арбитражному процессу"
- Задача по аудиту налогообложения
- Задача по АХД
- Задача по АХД
- Задача по банковскому продукту
- Задача по "бухгалтерскому учету"