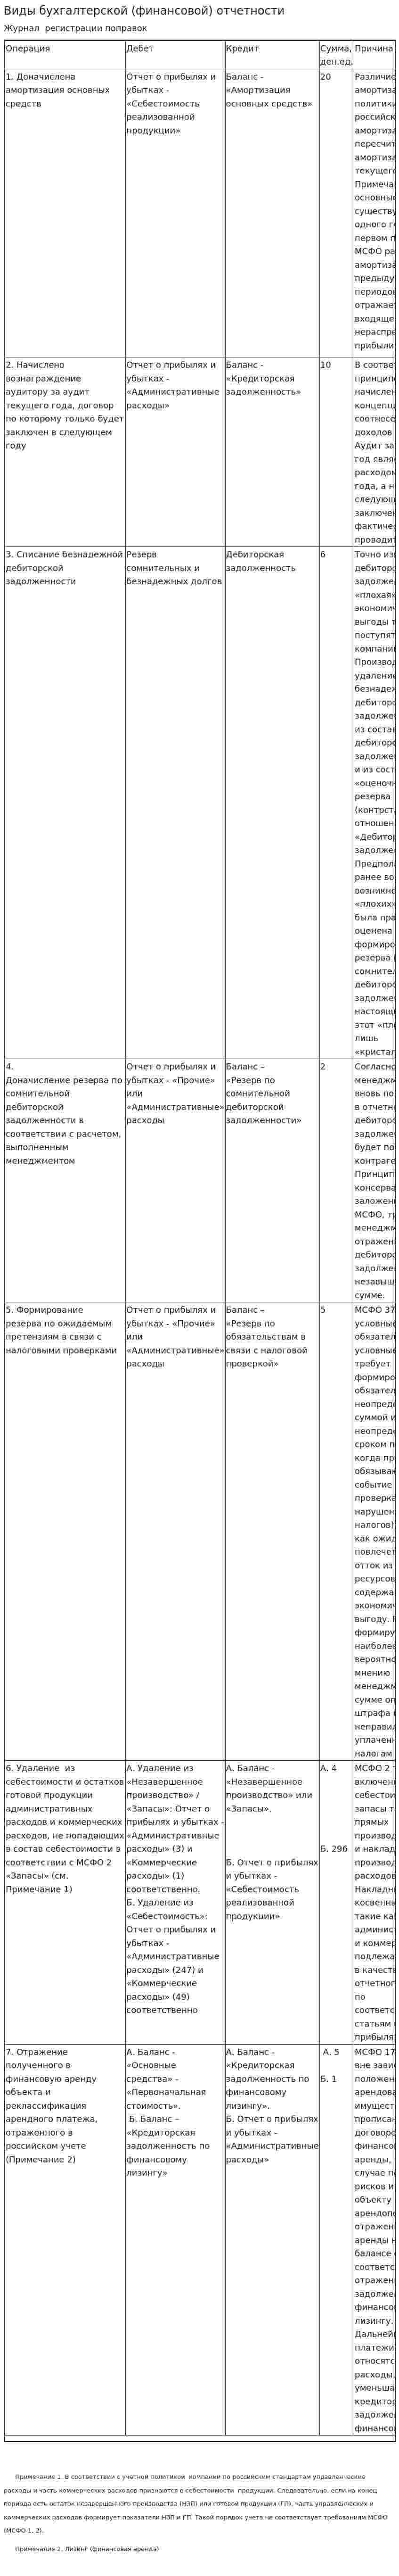
Виды бухгалтерской (финансовой) отчетности. 7
Журнал регистрации поправок
| Операция | Дебет | Кредит | Сумма, ден.ед. | Причина поправки |
| 1. Доначислена амортизация основных средств | Отчет о прибылях и убытках - «Себестоимость реализованной продукции» | Баланс - «Амортизация основных средств» | 20 | Различие требуемой
амортизационной политики и российской
амортизации - пересчитана амортизация
текущего периода.
Примечание: если основные средства существуют более одного года, то при первом применении МСФО разница в амортизации предыдущих периодов отражается на входящей нераспределенной прибыли |
| 2. Начислено вознаграждение аудитору за аудит текущего года, договор по которому только будет заключен в следующем году | Отчет о прибылях и убытках - «Административные расходы» | Баланс - «Кредиторская задолженность» | 10 | В соответствии с принципом начисления и концепцией соотнесения доходов и расходов. Аудит за текущий год является расходом текущего года, а не следующего, когда заключен договор и фактически проводится аудит |
| 3. Списание безнадежной дебиторской задолженности | Резерв сомнительных и безнадежных долгов | Дебиторская задолженность | 6 | Точно известно, что дебиторская задолженность «плохая», и экономические выгоды точно не поступят в компанию. Производится удаление безнадежной дебиторской задолженности как из состава дебиторской задолженности, так и из состава «оценочного» резерва (контрстатьи по отношению к стать «Дебиторская задолженность»). Предполагаем, что ранее возможность возникновения «плохих» долгов была правильно оценена формированием резерва по сомнительной дебиторской задолженности, а в настоящий момент этот «плохой» долг лишь «кристаллизовался» |
| 4.
Доначисление резерва по |
Отчет о прибылях и убытках - «Прочие» или «Административные» расходы | Баланс – «Резерв по сомнительной дебиторской задолженности» | 2 | Согласно оценкам менеджмента часть вновь появившейся в отчетном периоде дебиторской задолженности не будет погашена контрагентами. Принцип консерватизма, заложенный в МСФО, требует от менеджмента отражения актива дебиторской задолженности) в незавышенной сумме. |
| 5. Формирование резерва по ожидаемым претензиям в связи с налоговыми проверками | Отчет о прибылях и убытках - «Прочие» или «Административные» расходы | Баланс – «Резерв по обязательствам в связи с налоговой проверкой» | 5 | МСФО 37 «Резервы, условные обязательства и условные активы» требует формирования обязательств с неопределенной суммой и неопределенным сроком погашения, когда произошло обязывающее событие (налоговая проверка, нарушения в уплате налогов), которое, как ожидается, повлечет за собой отток из компании ресурсов, содержащих экономическую выгоду. Резерв формируется в наиболее вероятной, по мнению менеджмента, сумме оплаты штрафа и пеней по неправильно уплаченным налогам |
| 6. Удаление из себестоимости и остатков готовой продукции административных расходов и коммерческих расходов, не попадающих в состав себестоимости в соответствии с МСФО 2 «Запасы» (см. Примечание 1) | А. Удаление из
«Незавершенное производство» / «Запасы»:
Отчет о прибылях и убытках - «Административные
расходы» (3) и «Коммерческие расходы»
(1) соответственно.
Б. Удаление из «Себестоимость»: Отчет о прибылях и убытках - «Административные расходы» (247) и «Коммерческие расходы» (49) соответственно |
А. Баланс - «Незавершенное
производство» или «Запасы». Б. Отчет о прибылях и убытках - «Себестоимость реализованной продукции» |
А. 4 Б. 296 |
МСФО 2 требует включения в себестоимость и запасы только прямых производственных и накладных производственных расходов. Накладные косвенные расходы, такие как административные и коммерческие, подлежат списанию в качестве затрат отчетного периода по соответствующим статьям в отчете о прибылях и убытках |
| 7. Отражение полученного в финансовую аренду объекта и реклассификация арендного платежа, отраженного в российском учете (Примечание 2) | А. Баланс - «Основные
средства» - «Первоначальная стоимость».
Б. Баланс – «Кредиторская задолженность по финансовому лизингу» |
А. Баланс - «Кредиторская
задолженность по финансовому лизингу».
Б. Отчет о прибылях и убытках - «Административные расходы» |
А. 5 Б. 1 |
МСФО 17 «Аренда» вне зависимости от положений учета арендованного имущества, прописанного в договоре финансовой аренды, требует в случае перехода рисков и выгод по объекту аренды к арендополучателю отражения объекта аренды на его балансе с соответствующим отражением задолженности по финансовому лизингу. Дальнейшие платежи не относятся на расходы, а уменьшают кредиторскую задолженность по финансовой аренде |
Примечание 1. В соответствии с учетной политикой компании по российским стандартам управленческие расходы и часть коммерческих расходов признаются в себестоимости продукции. Следовательно, если на конец периода есть остаток незавершенного производства (НЗП) или готовой продукции (ГП), часть управленческих и коммерческих расходов формирует показатели НЗП и ГП. Такой порядок учета не соответствует требованиям МСФО (МСФО 1, 2).
Примечание 2. Лизинг (финансовая аренда)


- Виды бухгалтерской (финансовой) отчетности
- Виды бухгалтерской (финансовой) отчетности
- Виды бухгалтерской (финансовой) отчетности
- Виды бухгалтерской (финансовой) отчетности
- Виды бухгалтерской (финансовой) отчетности
- Виды бухгалтерской (финансовой) отчетности
- Виды бюджетной ответственности
- Виды бухгалтерского учета и их характеристика
- Виды бухгалтерской отчетности
- Виды бухгалтерской отчетности
- Виды бухгалтерской отчетности
- Виды бухгалтерской отчетности
- Виды бухгалтерской отчетности и взаимная увязка показателей различных видов и форм отчетности
- Виды бухгалтерской отчётности. Состав годовой и промежуточной отчетности, ее отличие от международной отчетности