Задачи по управленческому анализу
Вариант 2
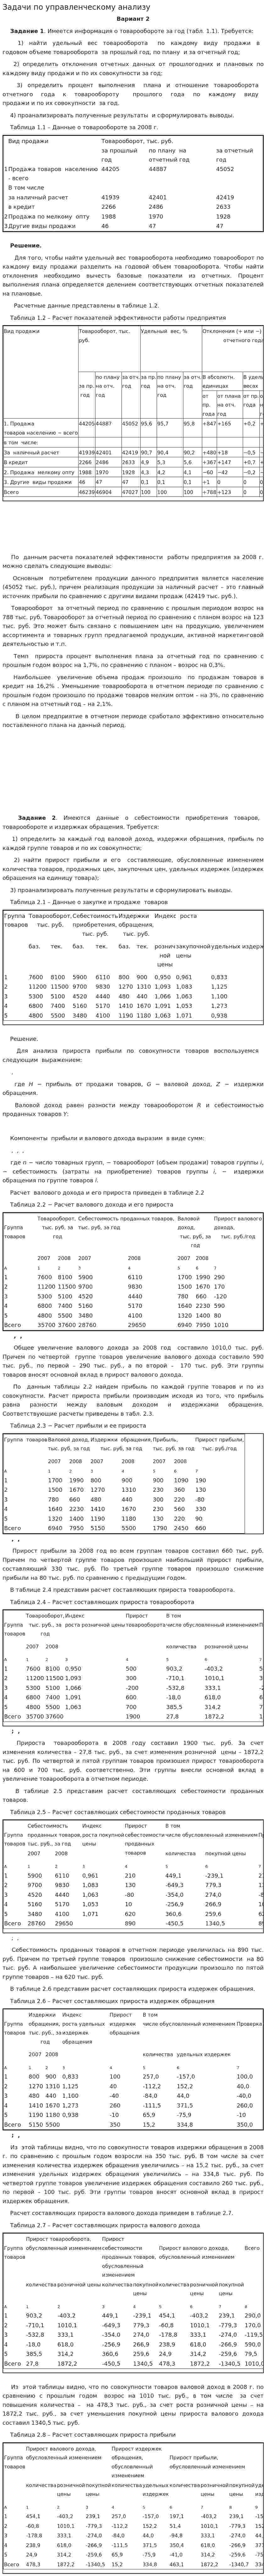
Задание 1. Имеется информация о товарообороте за год (табл. 1.1). Требуется:
1)
найти удельный вес
2) определить отклонения отчетных данных от прошлогодних и плановых по каждому виду продажи и по их совокупности за год;
3)
определить процент выполнения
плана и отношение
4)
проанализировать полученные
Таблица 1.1 – Данные о товарообороте за 2008 г.
| ||||||||||||||||||||||||||||||||||||||||
Решение.
Для того, чтобы найти удельный вес товарооборота необходимо товарооборот по каждому виду продажи разделить на годовой объем товарооборота. Чтобы найти отклонения необходимо вычесть базовые показатели из отчетных. Процент выполнения плана определяется делением соответствующих отчетных показателей на плановые.
Расчетные
данные представлены в таблице 1.2.
Таблица 1.2 – Расчет показателей эффективности работы предприятия
| Вид продажи | Товарооборот, тыс. руб. | Удельный вес, % | Отклонения
(+ или −)
отчетного года |
Процент выполнения плана за отчетный год, % | Прирост процента выполнения плана, % | Товаро
оборот в факти ческих ценах | |||||||||
|
за пр.
год |
по плану на отч. год | за отч. год | за пр. год | по плану на отч. год | за отч. год | В абсолютн. единицах | В удельных весах | от пр. года | от плана на отч. год | от пр. года | от плана на отч. год | ||||
| от пр. года | от плана на отч. год | от пр. года | от плана на отч. год | ||||||||||||
| 1. Продажа товаров населению − всего | 44205 | 44887 | 45052 | 95,6 | 95,7 | 95,8 | +847 | +165 | +0,2 | +0,1 | 101,9 | 100,4 | 1,9 | 0,4 | 1,02 |
| в том числе: | |||||||||||||||
| За наличный расчет | 41939 | 42401 | 42419 | 90,7 | 90,4 | 90,2 | +480 | +18 | −0,5 | −0,2 | 101,1 | 100,0 | 1,1 | 0 | 1,01 |
| В кредит | 2266 | 2486 | 2633 | 4,9 | 5,3 | 5,6 | +367 | +147 | +0,7 | +0,3 | 116,2 | 105,9 | 16,2 | 5,9 | 1,16 |
| 2. Продажа мелкому опту | 1988 | 1970 | 1928 | 4,3 | 4,2 | 4,1 | −60 | −42 | −0,2 | −0,1 | 97,0 | 97,9 | -3,0 | -2,1 | 0,97 |
| 3. Другие виды продажи | 46 | 47 | 47 | 0,1 | 0,1 | 0,1 | +1 | 0 | 0 | 0 | 102,2 | 100,0 | 2,2 | 0 | 1,02 |
| Всего | 46239 | 46904 | 47027 | 100 | 100 | 100 | +788 | +123 | 0 | 0 | 101,7 | 100,3 | 1,7 | 0,3 | 1,02 |
По
данным расчета показателей
Основным потребителем продукции данного предприятия является население (45052 тыс. руб.), причем реализация продукции за наличный расчет – это главный источник прибыли по сравнению с другими видами продаж (42419 тыс. руб.).
Товарооборот за отчетный период по сравнению с прошлым периодом возрос на 788 тыс. руб. Товарооборот за отчетный период по сравнению с планом возрос на 123 тыс. руб. Это может быть связано с повышением цен на продукцию, увеличением ассортимента и товарных групп предлагаемой продукции, активной маркетинговой деятельностью и т.п.
Темп прироста процент выполнения плана за отчетный год по сравнению с прошлым годом возрос на 1,7%, по сравнению с планом – возрос на 0,3%.
Наибольшее увеличение объема продаж произошло по продажам товаров в кредит на 16,2% . Уменьшение товарооборота в отчетном периоде по сравнению с прошлым годом произошло по продаже товаров мелким оптом – на 3%, по сравнению с планом на отчетный год – на 2,1%.
В целом предприятие в отчетном периоде
сработало эффективно относительно поставленного
плана на данный период.
Задание 2. Имеются данные о себестоимости приобретения товаров, товарообороте и издержках обращения. Требуется:
1) определить за каждый год валовой доход, издержки обращения, прибыль по каждой группе товаров и по их совокупности;
2) найти прирост прибыли и его составляющие, обусловленные изменением количества товаров, продажных цен, закупочных цен, удельных издержек (издержек обращения на единицу товара);
3)
проанализировать полученные
Таблица 2.1 – Данные о закупке и продаже товаров
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Решение.
Для
анализа прироста прибыли по совокупности
товаров воспользуемся
,
где H − прибыль от продажи товаров, G − валовой доход, Z − издержки обращения.
Валовой доход равен разности между товарооборотом R и себестоимостью проданных товаров Y:
Компоненты прибыли и валового дохода выразим в виде сумм:
, , ,
где n − число товарных групп, − товарооборот (объем продажи) товаров группы i, − себестоимость (затраты на приобретение) товаров группы i, − издержки обращения по группе товаров i.
Расчет валового дохода и его прироста приведен в таблице 2.2
Таблица 2.2 − Расчет валового дохода и его прироста
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
, ,
Общее увеличение валового дохода за 2008 год составило 1010,0 тыс. руб. Причем по четвертой группе товаров увеличение валового дохода составило 590 тыс. руб., по первой – 290 тыс. руб., а по второй – 170 тыс. руб. Эти группы товаров вносят основной вклад в прирост валового дохода.
По данным таблицы 2.2 найдем прибыль по каждой группе товаров и по из совокупности. Расчет прироста прибыли производим исходя из того, что прибыль равна разности между валовым доходом и издержками обращения. Соответствующие расчеты приведены в табл. 2.3.
Таблица 2.3 − Расчет прибыли и ее прироста
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
, ,
Прирост прибыли за 2008 год во всем группам товаров составил 660 тыс. руб. Причем по четвертой группе товаров произошел наибольший прирост прибыли, составляющий 330 тыс. руб. По третьей группе товаров произошло снижение прибыли на 80 тыс. руб. по сравнению с предыдущим годом.
В таблице 2.4 представим расчет составляющих прироста товарооборота.
Таблица 2.4 – Расчет составляющих прироста товарооборота
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
; ,
Прироста товарооборота в 2008 году составил 1900 тыс. руб. За счет изменения количества – 27,8 тыс. руб., за счет изменения розничной цены – 1872,2 тыс. руб. По четвертой и пятой группам товаров произошел прирост товарооборота на 600 и 700 тыс. руб. соответственно. Эти группы внесли основной вклад в увеличение товарооборота в отчетном периоде.
В таблице 2.5 представим расчет составляющих себестоимости проданных товаров.
Таблица 2.5 – Расчет составляющих себестоимости проданных товаров
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
; ,
Себестоимость проданных товаров в отчетном периоде увеличилась на 890 тыс. руб. Причем по третьей группе товаров произошло снижение себестоимости на 80 тыс. руб. А наибольшее увеличение себестоимости продукции произошло по пятой группе товаров – на 620 тыс. руб.
В таблице 2.6 представим расчет составляющих прироста издержек обращения.
Таблица 2.6 – Расчет составляющих прироста издержек обращения
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
; ,
Из этой таблицы видно, что по совокупности товаров издержки обращения в 2008 г. по сравнению с прошлым годом возросли на 350 тыс. руб. В том числе за счет изменения количества издержек обращения увеличились – на 15,2 тыс. руб., за счет изменения удельных издержек обращения увеличились – на 334,8 тыс. руб. По четвертой группе товаров увеличение издержек обращения составило 260 тыс. руб., по первой – 100 тыс. руб. Эти группы товаров вносят основной вклад в прирост издержек обращения.
Расчет составляющих прироста валового дохода приведем в таблице 2.7.
Таблица 2.7 – Расчет составляющих прироста валового дохода
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Из этой таблицы видно, что по совокупности товаров валовой доход в 2008 г. по сравнению с прошлым годом возрос на 1010 тыс. руб., в том числе за счет повышения количества – на 478,3 тыс. руб., за счет роста розничной цены – на 1872,2 тыс. руб., за счет уменьшения покупной цены прироста валового дохода составил 1340,5 тыс. руб.
Таблица 2.8 – Расчет составляющих прироста прибыли
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||


- Задачи по "Учету на предприятиях малого бизнеса"
- Задачи по учету основных средств
- Задачи по физике
- Задачи по физике
- Задачи по физике
- Задачи по финансам
- Задачи по финансам
- Задачи по "Уголовному процессу"
- Задачи по "Уголовному процессу"
- Задачи по "Уголовному процессу"
- Задачи по "Уголовному процессу"
- Задачи по уголовно-процессуальеому праву
- Задачи по Уголовно-процессуальному праву
- Задачи по управлению качеством