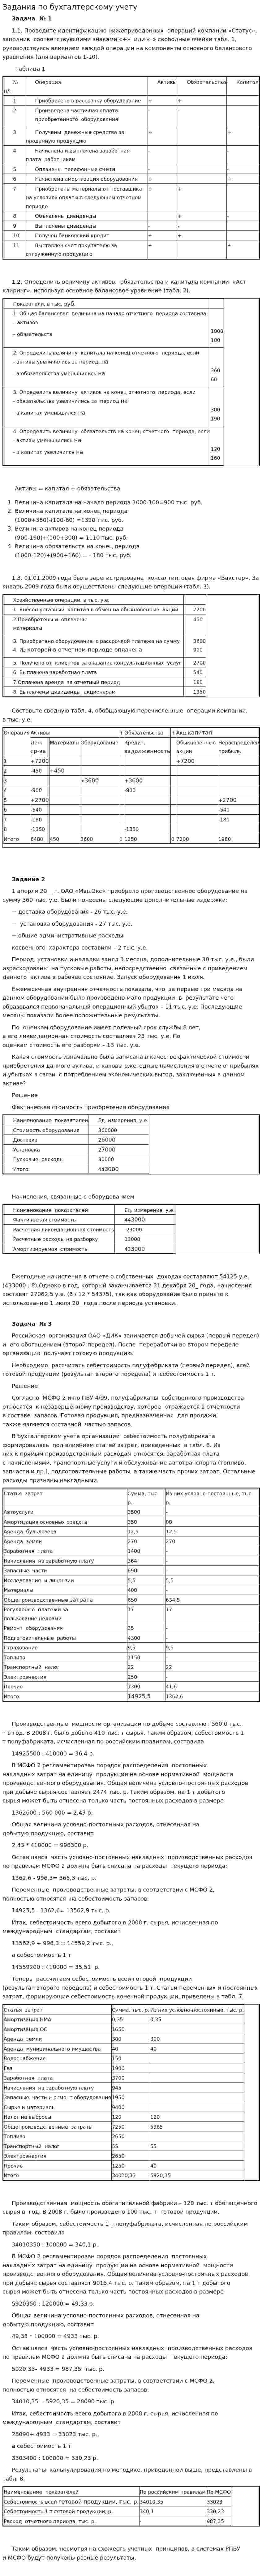
Задания по бухгалтерскому учету
Задача
№ 1
1.1.
Проведите идентификацию
Таблица 1
| № п/п | Операция | Активы | Обязательства | Капитал |
| 1 | Приобретено в рассрочку оборудование | + | + | |
| 2 | Произведена
частичная оплата
приобретенного оборудования |
- | - | |
| 3 | Получены денежные средства за проданную продукцию | + | + | |
| 4 | Начислена и выплачена заработная плата работникам | - | - | |
| 5 | Оплачены телефонные счета | - | - | |
| 6 | Начислена амортизация оборудования | + | + | |
| 7 | Приобретены материалы от поставщика на условиях оплаты в следующем отчетном периоде | + | + | |
| 8 | Объявлены дивиденды | + | - | |
| 9 | Выплачены дивиденды | - | - | |
| 10 | Получен банковский кредит | + | + | |
| 11 | Выставлен счет покупателю за отгруженную продукцию | + | + |
1.2.
Определить величину активов,
обязательства и капитала
| Показатели, в тыс. руб. | |
| 1. Общая балансовая
величина на начало отчетного
периода составила:
– активов – обязательств |
1000 100 |
| 2. Определить величину
капитала на конец отчетного
периода, если
- активы увеличились за период, на - а обязательства уменьшились на |
360 60 |
| 3. Определить величину
активов на конец отчетного
периода, если
- обязательства увеличились за период на - а капитал уменьшился на |
300 190 |
| 4. Определить величину
обязательств на конец - активы уменьшились на - а капитал увеличился на |
120 160 |
Активы = капитал + обязательства
- Величина капитала на начало периода 1000-100=900 тыс. руб.
- Величина
капитала на конец периода
(1000+360)-(100-60) =1320 тыс. руб. - Величина
активов на конец периода
(900-190)+(100+300) = 1110 тыс. руб. - Величина
обязательств на конец периода
(1000-120)+(900+160) = - 180 тыс. руб.
1.3.
01.01.2009 года была зарегистрирована
консалтинговая фирма «Бакстер»
| Хозяйственные операции, в тыс. у.е. | |
| 1. Внесен уставный
капитал в обмен на |
7200 |
| 2.Приобретены и
оплачены
материалы |
450 |
| 3. Приобретено оборудование
с рассрочкой платежа на сумму
4. Из которой в отчетном периоде оплачена |
3600
900 |
| 5. Получено от
клиентов за оказание |
2700 |
| 6. Выплачена заработная плата | 540 |
| 7.Оплачена аренда за отчетный период | 180 |
| 8. Выплачены дивиденды акционерам | 1350 |
Составьте
сводную табл. 4, обобщающую перечисленные
операции компании, в тыс. у.е.
| Операция | Активы | + | Обязательства | + | Акц.капитал | ||||
| Ден. ср-ва | Материалы | Оборудование | Кредит. задолженность | Обыкновенные акции | Нераспределенная прибыль | ||||
| 1 | +7200 | +7200 | |||||||
| 2 | -450 | +450 | |||||||
| 3 | +3600 | +3600 | |||||||
| 4 | -900 | -900 | |||||||
| 5 | +2700 | +2700 | |||||||
| 6 | -540 | -540 | |||||||
| 7 | -180 | -180 | |||||||
| 8 | -1350 | -1350 | |||||||
| Итого | 6480 | 450 | 3600 | 0 | 1350 | 0 | 7200 | 1980 | |
Задание
2
1 аперля 20__ г. ОАО «МашЭкс» приобрело производственное оборудование на сумму 360 тыс. у.е. Были понесены следующие дополнительные издержки:
− доставка оборудования - 26 тыс. у.е.
− установка оборудования - 27 тыс. у.е.
− общие административные расходы
косвенного характера составили – 2 тыс. у.е.
Период
установки и наладки занял 3 месяца,
дополнительные 30 тыс. у.е., были израсходованы
на пусковые работы, непосредственно
связанные с приведением
Ежемесячная внутренняя отчетность показала, что за первые три месяца на данном оборудовании было произведено мало продукции, в результате чего образовался первоначальный операционный убыток – 11 тыс. у.е. Последующие месяцы показали более положительные результаты.
По оценкам оборудование имеет полезный срок службы 8 лет, а его ликвидационная стоимость составляет 23 тыс. у.е. По оценкам стоимость его разборки – 13 тыс. у.е.
Какая стоимость изначально была записана в качестве фактической стоимости приобретения данного актива, и каковы ежегодные начисления в отчете о прибылях и убытках в связи с потреблением экономических выгод, заключенных в данном активе?
Решение
Фактическая стоимость приобретения оборудования
| Наименование показателей | Ед. измерения, у.е. |
| Стоимость оборудования | 360000 |
| Доставка | 26000 |
| Установка | 27000 |
| Пусковые расходы | 30000 |
| Итого | 443000 |
Начисления, связанные с оборудованием
| Наименование показателей | Ед. измерения, у.е. |
| Фактическая стоимость | 443000 |
| Расчетная ликвидационная стоимость | -23000 |
| Расчетные расходы на разборку | 13000 |
| Амортизируемая стоимость | 433000 |
Ежегодные
начисления в отчете о собственных
доходах составляют 54125 у.е. (433000 : 8).Однако
в год, который заканчивается 31 декабря
20_ года, начисления составят 27062,5 у.е. (6
/ 12 * 54375), так как оборудование было принято
к использованию 1 июля 20_ года после периода
установки.
Задача № 3
Российская
организация ОАО «ДИК»
Необходимо рассчитать себестоимость полуфабриката (первый передел), всей готовой продукции (результат второго передела) и себестоимость 1 т.
Решение
Согласно МСФО 2 и по ПБУ 4/99, полуфабрикаты собственного производства относятся к незавершенному производству, которое отражается в отчетности в составе запасов. Готовая продукция, предназначенная для продажи, также является составной частью запасов.
В
бухгалтерском учете
| Статья затрат | Сумма, тыс. р. | Из них условно-постоянные, тыс. р. |
| Автоуслуги | 3500 | - |
| Амортизация основных средств | 350 | 00 |
| Аренда бульдозера | 12,5 | 12,5 |
| Аренда земли | 270 | 270 |
| Заработная плата | 1400 | - |
| Начисления на заработную плату | 364 | - |
| Запасные части | 690 | - |
| Исследования и лицензии | 5,5 | 5,5 |
| Материалы | 400 | - |
| Общепроизводственные затрата | 850 | 634,5 |
| Регулярные платежи за пользование недрами | 17 | 17 |
| Ремонт оборудования | 35 | - |
| Подготовительные работы | 4300 | - |
| Страхование | 9,5 | 9,5 |
| Топливо | 1150 | - |
| Транспортный налог | 22 | 22 |
| Электроэнергия | 250 | - |
| Прочие | 1300 | 41,6 |
| Итого | 14925,5 | 1362,6 |
Производственные мощности организации по добыче составляют 560,0 тыс. т в год. В 2008 г. было добыто 410 тыс. т сырья. Таким образом, себестоимость 1 т полуфабриката, исчисленная по российским правилам, составила
14925500 : 410000 = 36,4 р.
В
МСФО 2 регламентирован порядок
1362600 : 560 000 = 2,43 р.
Общая величина условно-постоянных расходов, отнесенная на добытую продукцию, составит
2,43 * 410000 = 996300 р.
Оставшаяся часть условно-постоянных накладных производственных расходов по правилам МСФО 2 должна быть списана на расходы текущего периода:
1362,6 - 996,3= 366,3 тыс. р.
Переменные производственные затраты, в соответствии с МСФО 2, полностью относятся на себестоимость запасов:
14925,5 - 1362,6= 13562,9 тыс. р.
Итак, себестоимость всего добытого в 2008 г. сырья, исчисленная по международным стандартам, составит
13562,9 + 996,3 = 14559,2 тыс. р.,
а себестоимость 1 т
14559200 : 410000 = 35,51 р.
Теперь рассчитаем себестоимость всей готовой продукции (результат второго передела) и себестоимость 1 т. Статьи переменных и постоянных затрат, формирующие себестоимость конечной продукции, приведены в табл. 7.
| Статья затрат | Сумма, тыс. р. | Из них условно-постоянные, тыс. р. |
| Амортизация НМА | 0,35 | 0,35 |
| Амортизация ОС | 1650 | |
| Аренда земли | 300 | 300 |
| Аренда муниципального имущества | 40 | 40 |
| Водоснабжение | 150 | |
| Газ | 1900 | |
| Заработная плата | 3700 | |
| Начисления на заработную плату | 945 | |
| Запасные части и ремонт оборудования | 1950 | |
| Сырье и материалы | 9400 | |
| Налог на выбросы | 120 | 120 |
| Общепроизводственные затраты | 7250 | 5365 |
| Топливо | 2650 | |
| Транспортный налог | 55 | 55 |
| Электроэнергия | 2650 | |
| Прочие | 1250 | 40 |
| Итого | 34010,35 | 5920,35 |
Производственная мощность обогатительной фабрики – 120 тыс. т обогащенного сырья в год. В 2008 г. было произведено 100 тыс. т готовой продукции.
Таким образом, себестоимость 1 т полуфабриката, исчисленная по российским правилам, составила
34010350 : 100000 = 340,1 р.
В
МСФО 2 регламентирован порядок
5920350 : 120000 = 49,33 р.
Общая величина условно-постоянных расходов, отнесенная на добытую продукцию, составит
49,33 * 100000 = 4933 тыс. р.
Оставшаяся часть условно-постоянных накладных производственных расходов по правилам МСФО 2 должна быть списана на расходы текущего периода:
5920,35– 4933 = 987,35 тыс. р.
Переменные производственные затраты, в соответствии с МСФО 2, полностью относятся на себестоимость запасов:
34010,35 - 5920,35 = 28090 тыс. р.
Итак, себестоимость всего добытого в 2008 г. сырья, исчисленная по международным стандартам, составит
28090+ 4933 = 33023 тыс. р.,
а себестоимость 1 т
3303400 : 100000 = 330,23 р.
Результаты калькулирования по методике, приведенной выше, представлены в табл. 8.
| Наименование показателей | По российским правилам | По МСФО |
| Себестоимость всей готовой продукции, тыс. р. | 34010,35 | 33023 |
| Себестоимость 1 т готовой продукции, р. | 340,1 | 330,23 |
| Расход отчетного периода, тыс. р. | - | 987,35 |
Таким
образом, несмотря на схожесть учетных
принципов, в системах РПБУ и МСФО
будут получены разные результаты.


- Задания по бухгалтерскому учёту
- Задания по инвестициям
- Задания по "Информатике"
- Задания по "Истории"
- Задания по логике
- Задания по логике
- Задания по мировой экономике
- Задания
- Задания для рубежного контроля знаний по английскому
- Задания и решения
- Задания к самостоятельному выполнению
- Задания к семенарам
- Задания по английскому
- Задания по английскому