Методы оценки риска
1.
ОБЩАЯ ХАРАКТЕРИСТИКА ФИНАНСОВОГО СОТОЯНИЯ
ПРЕДПРИЯТИЯ И ОПРЕДЕЛЕНИЕ ВЕРОЯТНОСТИ
БАНКРОСТСТВА
- Общая оценка
финансового состояния
предприятия
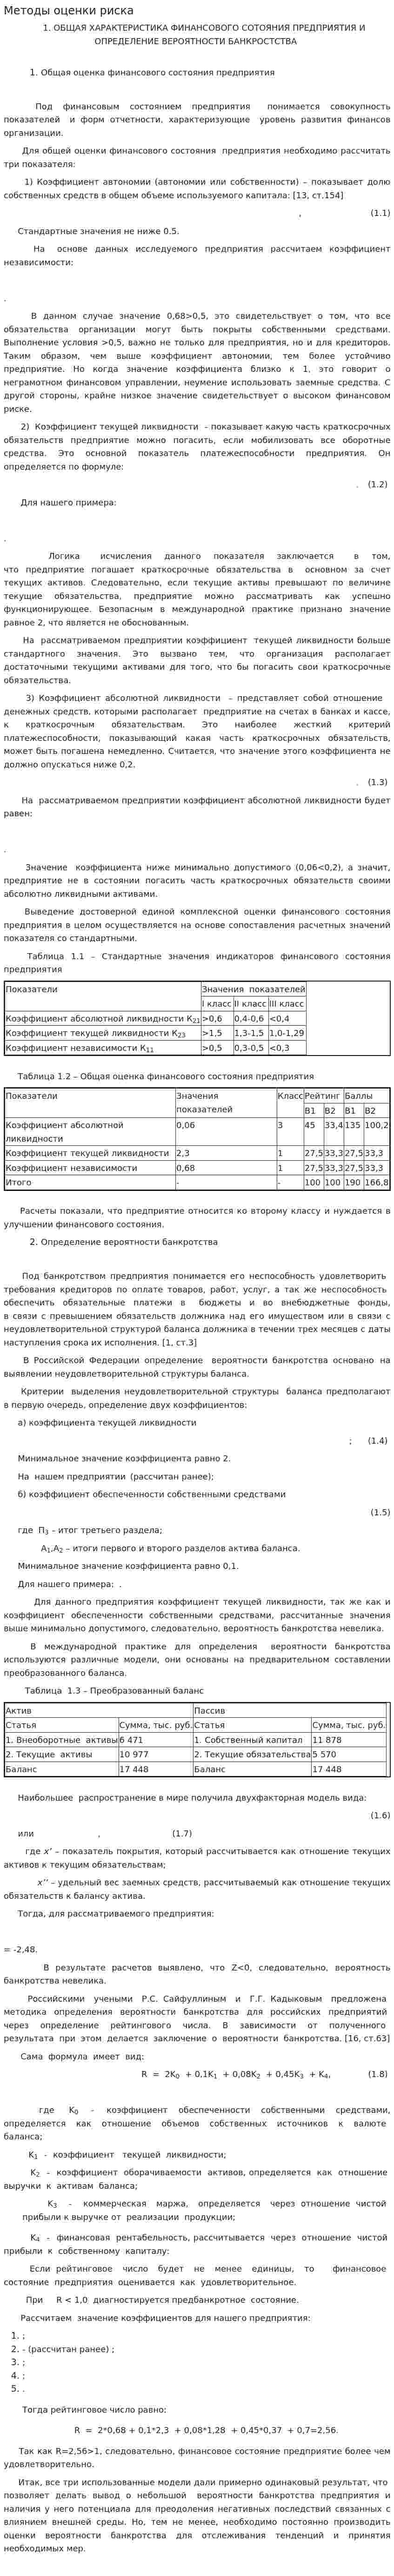
Под финансовым состоянием предприятия понимается совокупность показателей и форм отчетности, характеризующие уровень развития финансов организации.
Для общей оценки финансового состояния предприятия необходимо рассчитать три показателя:
1)
Коэффициент автономии (
, (1.1)
Стандартные значения не ниже 0.5.
На основе данных исследуемого предприятия рассчитаем коэффициент независимости:
В данном случае значение 0,68>0,5, это свидетельствует о том, что все обязательства организации могут быть покрыты собственными средствами. Выполнение условия >0,5, важно не только для предприятия, но и для кредиторов. Таким образом, чем выше коэффициент автономии, тем более устойчиво предприятие. Но когда значение коэффициента близко к 1, это говорит о неграмотном финансовом управлении, неумение использовать заемные средства. С другой стороны, крайне низкое значение свидетельствует о высоком финансовом риске.
2)
Коэффициент текущей
. (1.2)
Для нашего примера:
Логика исчисления данного показателя заключается в том, что предприятие погашает краткосрочные обязательства в основном за счет текущих активов. Следовательно, если текущие активы превышают по величине текущие обязательства, предприятие можно рассматривать как успешно функционирующее. Безопасным в международной практике признано значение равное 2, что является не обоснованным.
На
рассматриваемом предприятии
3)
Коэффициент абсолютной
. (1.3)
На рассматриваемом предприятии коэффициент абсолютной ликвидности будет равен:
Значение коэффициента ниже минимально допустимого (0,06<0,2), а значит, предприятие не в состоянии погасить часть краткосрочных обязательств своими абсолютно ликвидными активами.
Выведение достоверной единой комплексной оценки финансового состояния предприятия в целом осуществляется на основе сопоставления расчетных значений показателя со стандартными.
Таблица 1.1 – Стандартные значения индикаторов финансового состояния предприятия
| Показатели | Значения показателей | ||
| I класс | II класс | III класс | |
| Коэффициент абсолютной ликвидности К21 | >0,6 | 0,4-0,6 | <0,4 |
| Коэффициент текущей ликвидности К23 | >1,5 | 1,3-1,5 | 1,0-1,29 |
| Коэффициент независимости К11 | >0,5 | 0,3-0,5 | <0,3 |
Таблица 1.2 – Общая оценка финансового состояния предприятия
| Показатели | Значения показателей | Класс | Рейтинг | Баллы | ||
| В1 | В2 | В1 | В2 | |||
| Коэффициент абсолютной ликвидности | 0,06 | 3 | 45 | 33,4 | 135 | 100,2 |
| Коэффициент текущей ликвидности | 2,3 | 1 | 27,5 | 33,3 | 27,5 | 33,3 |
| Коэффициент независимости | 0,68 | 1 | 27,5 | 33,3 | 27,5 | 33,3 |
| Итого | - | - | 100 | 100 | 190 | 166,8 |
Расчеты показали, что предприятие относится ко второму классу и нуждается в улучшении финансового состояния.
- Определение вероятности банкротства
Под
банкротством предприятия понимается
его неспособность
В
Российской Федерации определение
вероятности банкротства
Критерии выделения неудовлетворительной структуры баланса предполагают в первую очередь, определение двух коэффициентов:
а)
коэффициента текущей ликвидности
; (1.4)
Минимальное значение коэффициента равно 2.
На нашем предприятии (рассчитан ранее);
б)
коэффициент обеспеченности собственными
средствами
(1.5)
где П3 – итог третьего раздела;
А1,А2 – итоги первого и второго разделов актива баланса.
Минимальное значение коэффициента равно 0,1.
Для нашего примера: .
Для данного предприятия коэффициент текущей ликвидности, так же как и коэффициент обеспеченности собственными средствами, рассчитанные значения выше минимально допустимого, следовательно, вероятность банкротства невелика.
В
международной практике для определения
вероятности банкротства используются
различные модели, они основаны на предварительном
составлении преобразованного баланса.
Таблица 1.3 – Преобразованный баланс
| Актив | Пассив | ||
| Статья | Сумма, тыс. руб. | Статья | Сумма, тыс. руб. |
| 1. Внеоборотные активы | 6 471 | 1. Собственный капитал | 11 878 |
| 2. Текущие активы | 10 977 | 2. Текущие обязательства | 5 570 |
| Баланс | 17 448 | Баланс | 17 448 |
Наибольшее распространение в мире получила двухфакторная модель вида:
или , (1.7)
где х’ – показатель покрытия, который рассчитывается как отношение текущих активов к текущим обязательствам;
х’’ – удельный вес заемных средств, рассчитываемый как отношение текущих обязательств к балансу актива.
Тогда, для рассматриваемого предприятия:
В результате расчетов
Российскими учеными Р.С. Сайфуллиным и Г.Г. Кадыковым предложена методика определения вероятности банкротства для российских предприятий через определение рейтингового числа. В зависимости от полученного результата при этом делается заключение о вероятности банкротства. [16, ст.63]
Сама
формула имеет вид:
где K0 - коэффициент обеспеченности собственными средствами, определяется как отношение объемов собственных источников к валюте баланса;
K1 - коэффициент текущей ликвидности;
K2 - коэффициент оборачиваемости активов, определяется как отношение выручки к активам баланса;
K3 - коммерческая маржа, определяется через отношение чистой прибыли к выручке от реализации продукции;
K4 - финансовая рентабельность, рассчитывается через отношение чистой прибыли к собственному капиталу:
Если рейтинговое число будет не менее единицы, то финансовое состояние предприятия оценивается как удовлетворительное.
При R < 1,0 диагностируется предбанкротное состояние.
Рассчитаем значение коэффициентов для нашего предприятия:
- ;
- - (рассчитан ранее) ;
- ;
- ;
- .
Тогда
рейтинговое число равно:
R = 2*0,68 + 0,1*2,3 + 0,08*1,28 + 0,45*0,37 + 0,7=2,56.
Так как R=2,56>1, следовательно, финансовое состояние предприятие более чем удовлетворительно.
Итак,
все три использованные модели дали
примерно одинаковый результат, что
позволяет делать вывод о небольшой
вероятности банкротства предприятия
и наличия у него потенциала для преодоления
негативных последствий связанных с влиянием
внешней среды. Но, тем не менее, необходимо
постоянно производить оценки вероятности
банкротства для отслеживания тенденций
и принятия необходимых мер.


- Методы оценки рисков
- Методы оценки рисков в системе инвестиционного проектирования
- Методы оценки рисков в системе инвестиционного проектирования
- Методы оценки рисков инвестиционных проектов, используемые в практике
- Методы оценки рисков корпорации и механизмы их снижения
- Методы оценки рисков реальных инвестиций
- Методы оценки систем
- Методы оценки производительности труда и проблемы ее измерения
- Методы оценки производительности труда и проблемы её измерения
- Методы оценки промышленной недвижимости
- Методы оценки протеиновой питательности кормов и рацион и их значение при организации полноценного кормления сельскохозяйственных живот
- Методы оценки профессиональных и личностных качеств рабочей силы
- Методы оценки работать в группе
- Методы оценки реальных инвестиций