
Расчет амортизации основных фондов (Решение → 405)
Заказ №39301
Расчет амортизации основных фондов
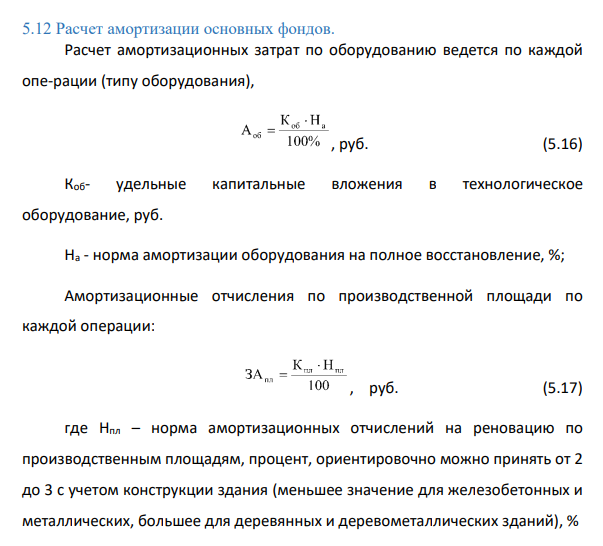
Расчет амортизационных затрат по оборудованию ведется по каждой опе-рации (типу оборудования), , руб. (5.16) Коб- удельные капитальные вложения в технологическое оборудование, руб. На - норма амортизации оборудования на полное восстановление, %; Амортизационные отчисления по производственной площади по каждой операции: , руб. (5.17) где Нпл – норма амортизационных отчислений на реновацию по производственным площадям, процент, ориентировочно можно принять от 2 до 3 с учетом конструкции здания (меньшее значение для железобетонных и металлических, большее для деревянных и деревометаллических зданий), % Кпл- удельные капитальные вложения в производственные площади, руб. Таблица 5.15 – Расчет амортизационных отчислений по оборудованию и площадям


- Расчет затрат на режущий инструмент
- Расчет затрат на техническое обслуживание и ремонт технологического оборудования.
- Расчет затрат на электроэнергию. Затраты на силовую электроэнергию для металлорежущих станков опре-деляются по каждой операции по формуле: , (5.12)
- Расчет заработной платы рабочих-станочников, наладчиков.
- Расчет затрат на основные материалы. Расчет ведется на основе нормы расхода материала на деталь по формуле: 522 ЗМ = Цмат qмат - Цотх qотх, (5.9)
- Расчет технологической себестоимости по прямым затратам. Технологическую себестоимость по прямым затратам определим по формуле: С=ЗМ+ЗПс+ЗПн+ЗЭ+ЗИ+ЗПр+ЗРо+Аоб+ЗАпл
- Расчет удельных капитальных вложений в технологическую оснастку.
- Предварительный расчет норм времени
- Составление предварительного технологического маршрута обработки детали
- ТЕХНОЛОГИЧЕСКИЙ РАЗДЕЛ 2.1 Качественный и количественный анализ технологичности
- АНАЛИТИЧЕСКИЙ РАЗДЕЛ 1.1 Служебное назначение изделия
- Технико-экономические показатели проекта
- Расчет годового экономическогоэффекта
- Расчет приведенных затрат и выбор варианта