
Расчет затрат на режущий инструмент (Решение → 406)
Заказ №39301
Расчет затрат на режущий инструмент
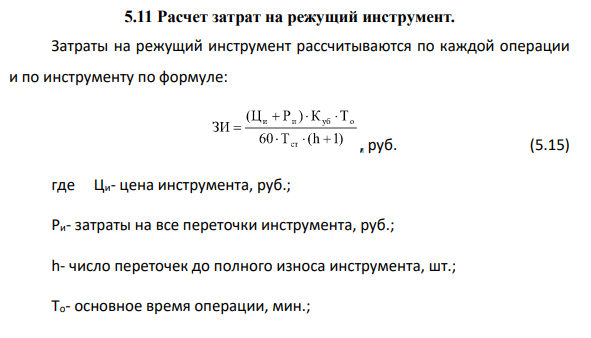
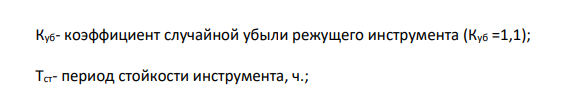
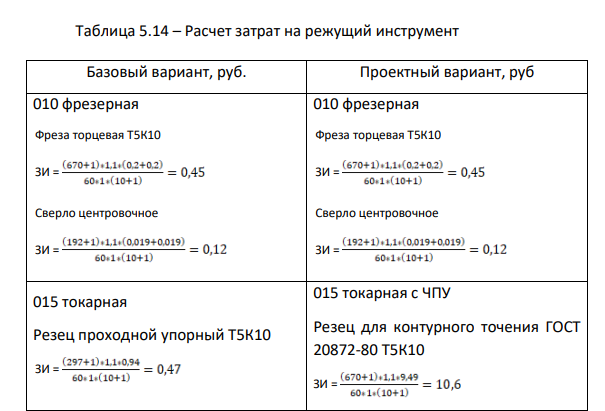
Затраты на режущий инструмент рассчитываются по каждой операции и по инструменту по формуле: , руб. (5.15) где Ци- цена инструмента, руб.; Ри- затраты на все переточки инструмента, руб.; h- число переточек до полного износа инструмента, шт.; То- основное время операции, мин.; 534 Куб- коэффициент случайной убыли режущего инструмента (Куб =1,1); Тст- период стойкости инструмента, ч.; Таблица 5.14 – Расчет затрат на режущий инструмент Базовый вариант, руб. Проектный вариант, руб 010 фрезерная Фреза торцевая Т5К10 ЗИ = Сверло центровочное ЗИ = 010 фрезерная Фреза торцевая Т5К10 ЗИ = Сверло центровочное ЗИ = 015 токарная Резец проходной упорный Т5К10 ЗИ = 015 токарная с ЧПУ Резец для контурного точения ГОСТ 20872-80 Т5К10 ЗИ = 020 токарная Резец проходной упорный Т5К10 ЗИ = 020 токарная с ЧПУ Резец для контурного точения ГОСТ 20872-80 Т5К10


- Расчет затрат на техническое обслуживание и ремонт технологического оборудования.
- Расчет затрат на электроэнергию. Затраты на силовую электроэнергию для металлорежущих станков опре-деляются по каждой операции по формуле: , (5.12)
- Расчет заработной платы рабочих-станочников, наладчиков.
- Расчет затрат на основные материалы. Расчет ведется на основе нормы расхода материала на деталь по формуле: 522 ЗМ = Цмат qмат - Цотх qотх, (5.9)
- Расчет технологической себестоимости по прямым затратам. Технологическую себестоимость по прямым затратам определим по формуле: С=ЗМ+ЗПс+ЗПн+ЗЭ+ЗИ+ЗПр+ЗРо+Аоб+ЗАпл
- Расчет удельных капитальных вложений в технологическую оснастку.
- Расчет удельных капитальных вложений в производственные площади
- Составление предварительного технологического маршрута обработки детали
- ТЕХНОЛОГИЧЕСКИЙ РАЗДЕЛ 2.1 Качественный и количественный анализ технологичности
- АНАЛИТИЧЕСКИЙ РАЗДЕЛ 1.1 Служебное назначение изделия
- Технико-экономические показатели проекта
- Расчет годового экономическогоэффекта
- Расчет приведенных затрат и выбор варианта
- Расчет амортизации основных фондов