Лизинг на промышленном предприятии: преимущества и недостатки. 3
Задание для курсовой работы
Определите:
1.
Экономию от снижения
2.
Хозрасчетный годовой
3.
Срок окупаемости капитальных
вложений в мероприятия научно-
Расчеты вести в тысячах рублях, округляя до десятых
Исходные данные.
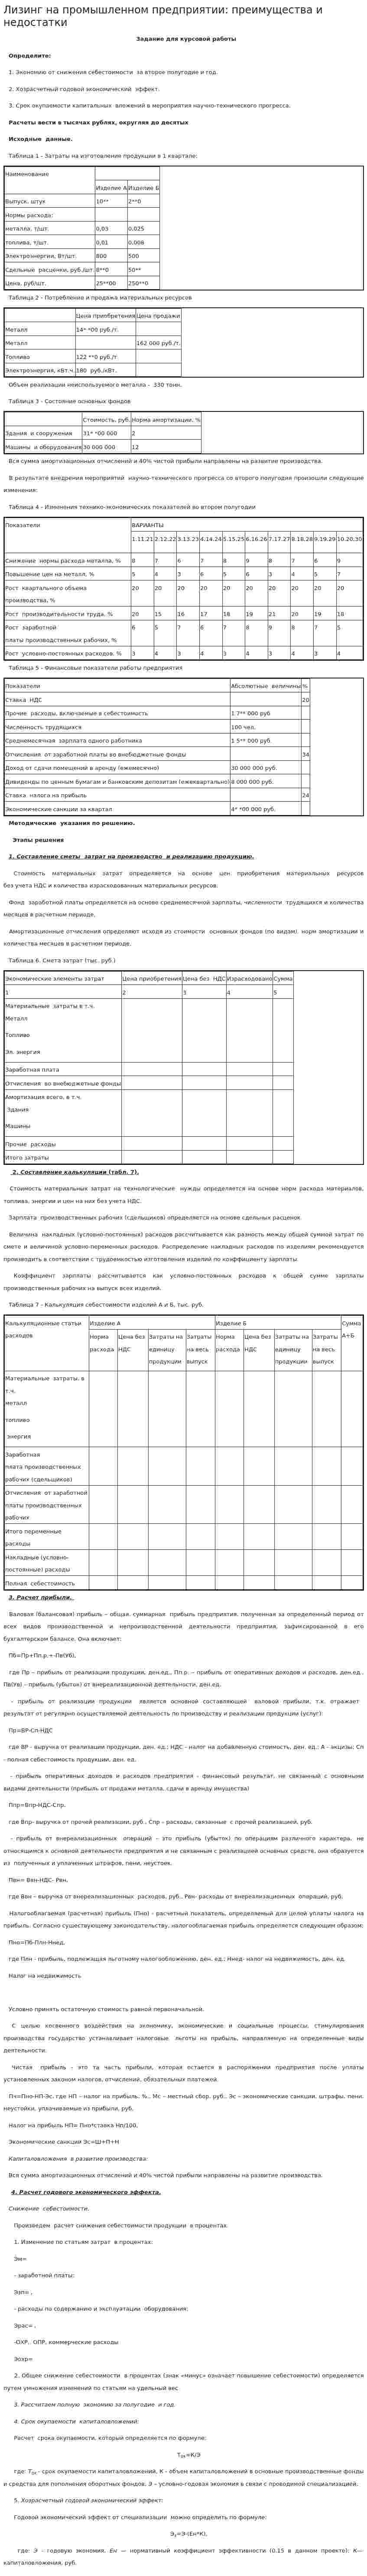
Таблица 1 - Затраты на изготовление продукции в 1 квартале:
| Наименование | ||
| Изделие А | Изделие Б | |
| Выпуск, штук | 10** | 2**0 |
| Нормы расхода: | ||
| металла, т/шт. | 0,03 | 0,025 |
| топлива, т/шт. | 0,01 | 0,008 |
| Электроэнергии, Вт/шт. | 800 | 500 |
| Сдельные расценки, руб./шт. | 8**0 | 50** |
| Цена, руб/шт. | 25**00 | 250**0 |
Таблица 2 - Потребление и продажа материальных ресурсов
| Цена приобретения | Цена продажи | |
| Металл | 14* *00 руб./т. | |
| Металл | 162 000 руб./т. | |
| Топливо | 122 **0 руб./т. | |
| Электроэнергия, кВт.ч. | 180 руб./кВт. |
Объем реализации неиспользуемого металла - 330 тонн.
Таблица 3 - Состояние основных фондов
| Стоимость, руб. | Норма амортизации, % | |
| Здания и сооружения | 31* *00 000 | 2 |
| Машины и оборудования | 30 000 000 | 12 |
Вся сумма амортизационных отчислений и 40% чистой прибыли направлены на развитие производства.
В результате внедрения мероприятий научно-технического прогресса со второго полугодия произошли следующие изменения:
Таблица 4 - Изменения технико-экономических показателей во втором полугодии
| Показатели | ВАРИАНТЫ | |||||||||
| 1,11,21 | 2,12,22 | 3,13,23 | 4,14,24 | 5,15,25 | 6,16,26 | 7,17,27 | 8,18,28 | 9,19,29 | 10,20,30 | |
| Снижение нормы расхода металла, % | 8 | 7 | 6 | 7 | 8 | 9 | 8 | 7 | 6 | 9 |
| Повышение цен на металл, % | 5 | 4 | 3 | 6 | 5 | 6 | 3 | 4 | 5 | 7 |
| Рост квартального объема производства, % | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 |
| Рост производительности труда, % | 20 | 15 | 16 | 17 | 18 | 19 | 21 | 20 | 19 | 18 |
| Рост заработной платы производственных рабочих, % | 6 | 5 | 7 | 6 | 7 | 8 | 9 | 8 | 7 | 5 |
| Рост условно-постоянных расходов, % | 3 | 4 | 3 | 4 | 3 | 4 | 3 | 4 | 3 | 4 |
Таблица 5 - Финансовые показатели работы предприятия
| Показатели | Абсолютные величины | % |
| Ставка НДС | 20 | |
| Прочие расходы, включаемые в себестоимость | 1 7** 000 руб | |
| Численность трудящихся | 100 чел. | |
| Среднемесячная зарплата одного работника | 1 5** 000 руб. | |
| Отчисления от заработной платы во внебюджетные фонды | 34 | |
| Доход от сдачи помещений в аренду (ежемесячно) | 30 000 000 руб. | |
| Дивиденды по ценным бумагам и банковским депозитам (ежеквартально) | 8 000 000 руб. | |
| Ставка налога на прибыль | 24 | |
| Экономические санкции за квартал | 4* *00 000 руб. |
Методические указания по решению.
Этапы решения
1. Составление сметы затрат на производство и реализацию продукцию.
Стоимость материальных затрат определяется на основе цен приобретения материальных ресурсов без учета НДС и количества израсходованных материальных ресурсов.
Фонд заработной платы определяется на основе среднемесячной зарплаты, численности трудящихся и количества месяцев в расчетном периоде.
Амортизационные отчисления определяют исходя из стоимости основных фондов (по видам), норм амортизации и количества месяцев в расчетном периоде.
Таблица 6. Смета затрат (тыс. руб.)
| Экономические элементы затрат | Цена приобретения | Цена без НДС | Израсходовано | Сумма |
| 1 | 2 | 3 | 4 | 5 |
| Материальные
затраты в т.ч.
Металл Топливо Эл. энергия |
||||
| Заработная плата | ||||
| Отчисления во внебюджетные фонды | ||||
| Амортизация
всего, в т.ч.
Здания Машины |
||||
| Прочие расходы | ||||
| Итого затраты |
2. Составление калькуляции (табл. 7).
Стоимость материальных затрат на технологические нужды определяется на основе норм расхода материалов, топлива, энергии и цен на них без учета НДС.
Зарплата производственных рабочих (сдельщиков) определяется на основе сдельных расценок.
Величина накладных (условно-постоянных) расходов рассчитывается как разность между общей суммой затрат по смете и величиной условно-переменных расходов. Распределение накладных расходов по изделиям рекомендуется производить в соответствии с трудоемкостью изготовления изделий по коэффициенту зарплаты.
Коэффициент зарплаты рассчитывается как условно-постоянных расходов к общей сумме зарплаты производственных рабочих на выпуск всех изделий.
Таблица 7 - Калькуляция себестоимости изделий А и Б, тыс. руб.
| Калькуляционные статьи расходов | Изделие А | Изделие Б | Сумма А+Б | ||||||
| Норма расхода | Цена без НДС | Затраты на единицу продукции | Затраты на весь выпуск | Норма расхода | Цена без НДС | Затраты на единицу продукции | Затраты на весь выпуск | ||
| Материальные
затраты, в т.ч.
металл топливо энергия |
|||||||||
| Заработная плата производственных рабочих (сдельщиков) | |||||||||
| Отчисления от заработной платы производственных рабочих | |||||||||
| Итого переменные расходы | |||||||||
| Накладные (условно-постоянные) расходы | |||||||||
| Полная себестоимость | |||||||||
3. Расчет прибыли.
Валовая (балансовая) прибыль – общая, суммарная прибыль предприятия, полученная за определенный период от всех видов производственной и непроизводственной деятельности предприятия, зафиксированной в его бухгалтерском балансе. Она включает:
Пб=Пр+Пп.р.+-Пв(Уб),
где Пр – прибыль от реализации продукции, ден.ед., Пп.р. – прибыль от оперативных доходов и расходов, ден.ед., Пв(Ув) – прибыль (убыток) от внереализационной деятельности, ден.ед.
-
прибыль от реализации
Пр=ВР-Сп-НДС
где ВР - выручка от реализации продукции, ден. ед.; НДС - налог на добавленную стоимость, ден. ед.; А - акцизы; Сп - полная себестоимость продукции, ден. ед.
- прибыль оперативных доходов и расходов предприятия - финансовый результат, не связанный с основными видами деятельности (прибыль от продажи металла, сдачи в аренду имущества)
Ппр=Впр-НДС-Спр,
где Впр- выручка от прочей реализации, руб., Спр – расходы, связанные с прочей реализацией, руб.
-
прибыль от внереализационных
операций – это прибыль (
Пвн= Ввн-НДС- Рвн,
где Ввн – выручка от внереализационных расходов, руб., Рвн- расходы от внереализационных операций, руб.
Налогооблагаемая (расчетная) прибыль (Пно) - расчетный показатель, определяемый для целей уплаты налога на прибыль. Согласно существующему законодательству, налогооблагаемая прибыль определяется следующим образом:
Пно=Пб-Плн-Ннед,
где Плн - прибыль, подлежащая льготному налогообложению, ден. ед.; Ннед- налог на недвижимость, ден. ед.
Налог на недвижимость
Условно принять остаточную стоимость равной первоначальной.
С
целью косвенного воздействия на
экономику, экономические и социальные
процессы, стимулирования производства
государство устанавливает
Чистая прибыль - это та часть прибыли, которая остается в распоряжении предприятия после уплаты установленных законом налогов, отчислений, обязательных платежей.
Пч=Пно-НП-Эс, где НП – налог на прибыль, %., Мс – местный сбор, руб., Эс – экономические санкции, штрафы, пени, неустойки, уплачиваемые из прибыли, руб.
Налог на прибыль НП= Пно*ставка Нп/100,
Экономические санкции Эс=Ш+П+Н
Капиталовложения в развитие производства:
Вся
сумма амортизационных
4. Расчет годового экономического эффекта.
Снижение себестоимости.
Произведем расчет снижения себестоимости продукции в процентах.
1. Изменение по статьям затрат в процентах:
Эм=
- заработной платы:
Эзп= ,
-
расходы по содержанию и
Эрас= ,
-ОХР, ОПР, коммерческие расходы
Эохр=
2. Общее снижение себестоимости в процентах (знак «минус» означает повышение себестоимости) определяется путем умножения изменений по статьям на удельный вес
3. Рассчитаем полную экономию за полугодие и год.
4. Срок окупаемости капиталовложений:
Расчет
срока окупаемости, который определяется
по формуле:
Ток=К/Э
где: Ток - срок окупаемости капиталовложений, К - объем капиталовложений в основные производственные фонды и средства для пополнения оборотных фондов; Э – условно-годовая экономия в связи с проводимой специализацией.
5. Хозрасчетный годовой экономический эффект:
Годовой экономический эффект от специализации можно определить по формуле:
Ээ=Э-(Ен*К),
где: Э - годовую экономия, Ен — нормативный коэффициент эффективности (0,15 в данном проекте); К— капиталовложения, руб.


- Лизинг на промышленном (сельскохозяйственном) предприятии: преимущества и недостатки
- Лизинг недвижимости
- Лизинг – новая форма финансирования
- Лизинг оборудования -его преимущества недостатки в системе обновления оборудования
- Лизинг оборудования как форма инвестирования процесса воспроизводства основных средств
- Лизинговая деятельность
- Лизинговая деятельность в Республике Беларусь
- Лизинг. Маркетинговое обеспечение лизинговых операций
- Лизингм в России
- Лизинг. Механизм осуществления сделок
- Лизинг на предприятии
- Лизинг на предприятии и его перспективы
- Лизинг на промышленном предприятии: преимущества и недостатки
- Лизинг на промышленном предприятии: преимущества и недостатки